Ropa Brent překročila 100 dolarů. Co útoky Íránu znamenají pro Evropu a Česko
Severomořská ropa Brent ve středu 9. září překročila 100 dolarů za barel. Americká ropa WTI přitom zůstávala pod 95 dolary, takže různé cenové grafy ukazovaly odlišné hodnoty. Trh reagoval na novou výměnu útoků mezi Spojenými státy a Íránem, zásah americké základny v Jordánsku a rostoucí nebezpečí pro tankery v okolí Hormuzského průlivu. Pro Evropu to neznamená, že jí zítra dojde ropa. Znamená to však dražší paliva, vyšší náklady na dopravu a nové inflační riziko.
Krátce po 9. hodině středoevropského času stál barel severomořské ropy Brent 100,07 dolaru, o 2,2 procenta více než předchozí den. Americká ropa WTI zdražila na 94,73 dolaru. Brent překonal hranici 100 dolarů poprvé od 24. července a od začátku srpna zdražil přibližně o čtvrtinu.
Co se stalo a proč ropa zdražila
Spojené státy zaútočily na pět tankerů spojovaných s Íránem. Washington uvedl, že lodě představovaly hrozbu pro americká plavidla. Írán odpověděl raketovým útokem na americkou základnu v Jordánsku a útoky na lodě poblíž Hormuzského průlivu. Jordánsko podle prvních zpráv většinu přilétajících raket zachytilo. Informace o vojenských útocích se mohou v prvních hodinách měnit, pro cenu ropy je ale rozhodující něco jiného: konflikt zasáhl přímo tankery a trasy, po kterých se ropa přepravuje.
Další tlak přišel ze Saúdské Arábie. Húsíové podporovaní Íránem napadli saúdská energetická zařízení a způsobili požáry. Tím se zvýšilo riziko také pro přepravu přes Rudé moře, která slouží jako jedna z náhradních cest v době, kdy je provoz v Hormuzském průlivu omezený.
Ropa tedy nezdražuje jen proto, že se bojuje na Blízkém východě. Zdražuje proto, že válka omezuje skutečné dodávky a současně zvyšuje pravděpodobnost dalšího výpadku. Dopravci platí vyšší pojistné, některé lodě čekají nebo volí delší trasu a obchodníci do ceny započítávají riziko, že část ropy nedorazí včas.
Proč je Hormuzský průliv tak důležitý
Hormuzský průliv je úzké místo mezi Íránem a Ománem. Přes něj se z Perského zálivu dostává ropa ze Saúdské Arábie, Iráku, Kuvajtu, Spojených arabských emirátů a dalších zemí.
Podle americké Energetické informační správy jím v roce 2024 proudilo asi 20 milionů barelů ropy a ropných produktů denně. To odpovídalo zhruba pětině světové spotřeby a více než čtvrtině námořního obchodu s ropou. Přes průliv procházela také přibližně pětina světového obchodu se zkapalněným zemním plynem.
Většinu ropy z Hormuzu odebírá Asie. V roce 2024 tam směřovalo 84 procent ropy a kondenzátů přepravených průlivem. To ovšem Evropu nechrání před růstem cen. Ropa je globální komodita: když asijské rafinerie nemohou koupit obvyklé dodávky z Perského zálivu, začnou soutěžit o barely z USA, západní Afriky, Norska nebo Jižní Ameriky. Tím zdraží ropa i pro evropské kupce.
Některé dodávky lze vést potrubím mimo Hormuz. Saúdská Arábie a Spojené arabské emiráty mají podle EIA volnou obchvatnou kapacitu přibližně 2,6 milionu barelů denně. To je užitečná pojistka, ale proti běžnému toku kolem 20 milionů barelů denně je omezená.
Rozdíl ukazují data z posledních týdnů. Před obnovením bojů 30. srpna proudilo podle společnosti Rystad Energy průlivem asi 8 až 9 milionů barelů denně. Následně objem klesl pod 2 miliony barelů denně. Trh proto sleduje každou zprávu o lodích, přístavech a ropných zařízeních.
Odkud bere ropu Evropa
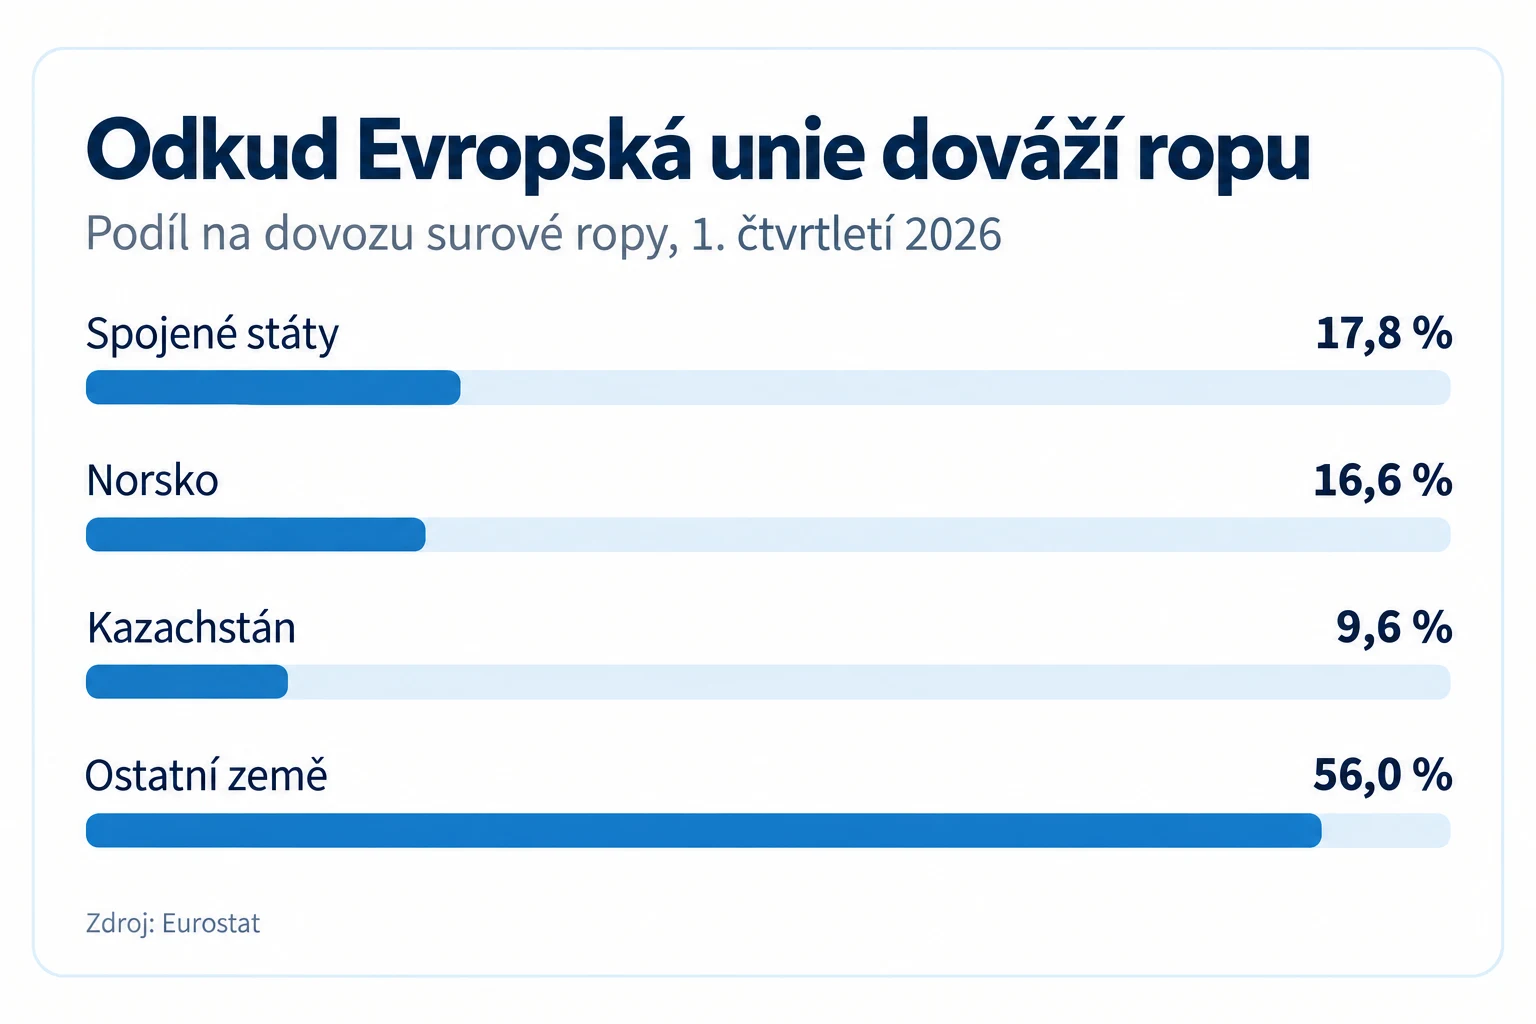
Evropská unie po ruském útoku na Ukrajinu výrazně změnila dodavatele. Podle Eurostatu byly v prvním čtvrtletí 2026 největšími dodavateli surové ropy do EU Spojené státy s podílem 17,8 procenta, Norsko s 16,6 procenta a Kazachstán s 9,6 procenta. Ruský podíl klesl na 0,8 procenta.
Evropa tedy není závislá pouze na Perském zálivu. Ropu dováží z několika směrů: tankery z USA, severní a západní Afriky či Blízkého východu, potrubím z Norska a přes středomořské přístavy. Tato pestrost snižuje riziko, že by jeden výpadek zastavil všechny evropské rafinerie.
Neodstraňuje však cenové riziko. Norský nebo americký producent nebude evropské rafinerii prodávat ropu výrazně levněji, pokud za ni kupující v Asii nabízí více. K ceně se navíc přidává dražší námořní doprava a pojištění.
Jak je na tom Česko
České rafinerie mohou dostávat ropu západní cestou. Tankery ji vyloží v italském Terstu, odkud pokračuje ropovodem TAL a navazujícím ropovodem IKL do Česka. Projekt TAL-PLUS zvýšil kapacitu této trasy tak, aby bylo možné nahradit dodávky ruskou Družbou.
To je dobrá zpráva pro bezpečnost dodávek, nikoli záruka levné ropy. Terst nakupuje na stejném světovém trhu jako ostatní evropské přístavy. Pokud Brent zůstane nad 100 dolary, změna se s určitým zpožděním projeví ve velkoobchodních cenách benzínu a nafty. Konečnou cenu u čerpací stanice ovlivní také kurz koruny k dolaru, marže rafinerií a prodejců a daně.
Členské státy EU navíc drží nouzové zásoby. Ty mohou pomoci při fyzickém výpadku, nejsou však určeny k tomu, aby dlouhodobě udržovaly nízké ceny.
Co mohou pocítit domácnosti a firmy
Nejrychleji reagují ceny paliv a leteckého paliva. Dražší nafta zvyšuje náklady kamionové dopravy, zemědělství a stavebnictví. Firmy část nákladů unesou samy, část se může postupně promítnout do cen zboží.
Druhým kanálem je inflace. Ropa nevstupuje jen do benzínu a nafty. Používá se při výrobě plastů, chemikálií, asfaltu a řady průmyslových výrobků. Pokud by cena zůstala vysoká několik měsíců, evropským centrálním bankám by zkomplikovala snižování úrokových sazeb: dražší energie zvedá inflaci, ale současně brzdí spotřebu a výrobu.
Třetí dopad uvidí investoři. Vyšší ceny obvykle pomáhají producentům ropy a některým energetickým firmám. Naopak zatěžují aerolinky, dopravce, chemický průmysl a podniky s vysokou spotřebou energie. Nejde o automatický návod k nákupu nebo prodeji akcií. Výsledek závisí na délce konfliktu, zajištění cen i zadlužení konkrétní firmy.
Jsou Spojené státy skutečně v bezpečí?
USA jsou vůči výpadku v Hormuzu odolnější než Evropa a zejména Asie. V roce 2024 dovezly z Perského zálivu přes Hormuz přibližně 500 tisíc barelů denně. To představovalo jen 2 procenta americké spotřeby ropných kapalin. Domácí těžba se pohybuje kolem historicky vysokých hodnot a hlavním zahraničním dodavatelem je Kanada.
Washington si navíc v roce 2026 rozšířil přístup k venezuelské ropě. Venezuelská ropa je vhodná pro některé americké rafinerie, které zpracovávají těžší druhy suroviny. Taková dohoda ale není vypínač, kterým lze okamžitě nahradit miliony chybějících barelů z Blízkého východu. Venezuelská těžba vyžaduje investice a opravy infrastruktury.
Ani vysoká domácí těžba neodděluje americké ceny od světového trhu. Americké firmy ropu vyvážejí tam, kde za ni dostanou nejlepší cenu. Když zdraží Brent, obvykle zdraží i WTI a následně benzín v USA. Američané tedy mohou mít lepší fyzickou dostupnost ropy, ale dražším energiím se zcela nevyhnou.
Tři možné scénáře dalšího vývoje
Rychlé uklidnění. USA a Írán zastaví útoky na tankery a energetická zařízení, lodní doprava se začne vracet a pojistné klesne. Část rizikové přirážky by z ceny ropy mohla zmizet během několika dnů. Návrat produkce a doplnění zásob by však trval déle.
Dlouhé omezené střety. Lodě budou Hormuzem proplouvat jen v malém počtu, ale nedojde k úplnému uzavření průlivu. Cena může zůstat vysoko a prudce reagovat na každou zprávu. Pro Evropu by to byl nepříjemný scénář: ropa by byla dostupná, ale drahá a její cena by se špatně plánovala.
Rozšíření války. Další zásahy ropných polí, terminálů nebo tankerů a současné omezení Hormuzu i Rudého moře by poslaly cenu výrazně nad 100 dolarů. Největším problémem by už nebyla jen cena, ale nedostatek některých druhů ropy a paliv. Státy by mohly uvolňovat nouzové zásoby a omezovat spotřebu.
Je reálné uklidnění?
Diplomatické kanály úplně nezmizely. V předchozích měsících zprostředkovávaly kontakty Pákistán, Omán a další země. Srpnová jednání přinesla naději na širší otevření Hormuzu. Boje se však 30. srpna obnovily a útoky z 8. a 9. září zasáhly přímo ropnou dopravu. Krátkodobě je proto pravděpodobnost rychlé dohody menší než před dvěma týdny.
Srpnový výhled americké EIA předpokládal, že se většina těžby na Blízkém východě vrátí k hodnotám před konfliktem na začátku roku 2027 a Brent bude v roce 2027 stát v průměru 69 dolarů. Tento odhad vznikl před nynější eskalací. Není to slib ani aktuální cenový cíl.
První známkou uklidnění nebude politické prohlášení, ale návrat tankerů. Pokud se denní přeprava přes Hormuz začne trvale zvedat z úrovně pod 2 miliony barelů, klesne počet útoků na energetická zařízení a zlevní pojištění lodí, trh dostane důvod ubrat z ceny rizikovou přirážku. Dokud se to nestane, bude ropa nadále reagovat hlavně na vojenské zprávy.
Zdroje
Reuters / Yahoo Finance / Eurostat / U.S. EIA / MERO ČR

 CME rozšiřuje nabídku futures: od 27. července spustí single stock futures na 50+ amerických akcií včetně SpaceX
CME Group chystá spuštění standardních a micro single stock futures na více…
 Ropa je zpět pod 95 USD za barel. Dočkáme se levnějšího benzínu?
Brent spadl pod 95 USD za barel po signálu možné dohody s…
 Írán chce ekonomickou úlevu. Pokud ale zůstane zavřený Hormuz, ropa může rozjet scénář jako v roce 2008
Írán hledá cestu k ekonomické úlevě, ale napětí kolem Hormuzského průlivu drží…